- Market Value (2025): USD 8.2 Bn
- Estimated Value (2026): USD 8.76 Bn
- Forecast Value (2036): USD 16.9 Bn
- CAGR (2026-2036): 6.8%
Quelle est la valeur prévue du marché du traitement des maladies porcinales d’ici 2036 ?
USD 8.8 milliards en 2026 à USD 16.9 milliards d’ici 2036 à 6.8% CAGR.
- D’une valeur deUSD 8.2 milliards en 2025, le marché du traitement des maladies porcine tire la majeure partie de sa valeur des vaccins, antibiotiques et thérapies de soutien utilisées pour protéger les troupeaux reproducteurs et en croissance.
- Les revenus passeront de USD 8.76 milliards en 2026 à USD 16.9 milliards d’ici 2036, à mesure que les grandes exploitations commerciales formaliseront des programmes de santé des troupeaux et des plans de réponse aux épidémies.
- Un 6.8% CAGR reflète des dépenses constantes en prévention, puisque les producteurs considèrent désormais les pertes de maladies comme une ligne de coûts contrôlables dans la production porcine.
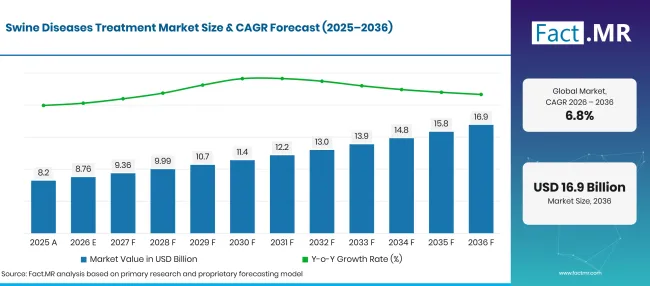
Swine Diseases Treatment Market Forecast Global | Source: Fact.MR
| Année | Fondements | Valeur marchande (USD milliards) |
|---|---|---|
| 2025 | Réel | 8.2 |
| 2026 | Estimation | 8.76 |
| 2036 | Prévisions | 16.9 |
| CAGR 2026 à 2036 | Période de prévision | 6.8% |
Source : analyse Fact.MR. Mis à jour le 9 novembre 2026
Quels sont les chiffres déterminants derrière la croissance du marché du traitement des maladies porcinales ?
La période 2026-2036 ajoute USD 8.2 milliards de nouveaux éléments, concentrés dans les vaccins et les programmes injectables.
- Moteurs de la demande sur le marché
- Les maladies évitables restent un lourd frein pour la production animale. L’Organisation mondiale de la santé animale (WOAH) affirme que plus de 20% de la production animale mondiale est perdue chaque année à cause de maladies évitables [1]. Les éleveurs porcins ressentent cela à cause de la mortalité des porcelets, d’une mauvaise conversion des aliments et de cycles reproductifs perçus.
- Le PRRS met sous pression les budgets des vaccins et des vétérinaires dans les principaux pays producteurs. Le Service de recherche économique de USDA a rapporté des taux de cas de PRRSV exceptionnellement élevés au deuxième trimestre 2025 et a noté que les vaccins à vies modifiées n’offrent qu’une protection partielle [2]. Cet écart pousse les vétérinaires de troupeau à rechercher des outils de prévention plus efficaces.
- La peste porcine africaine continue de façonner les dépenses en biosécurité même là où elle n’est pas encore arrivée. Le rapport de situation de WOAH de septembre 2026 a enregistré 235 nouvelles épidémies, avec 13,889 porcs domestiques perdus dans les fermes touchées [3]. Les producteurs des pays libres réagissent par des contrôles d’entrée plus stricts, des tests et une surveillance du troupeau.
- La gestion responsable des antibiotiques pousse les fermes vers la prévention. Le neuvième rapport annuel de la WOAH sur les agents antimicrobiens pour les animaux montre une 5% diminution mondiale de l’utilisation entre 2020 et 2022, basée sur 85 participation systématique [4]. Moins de médicaments routiniers augmente la valeur des vaccins, des diagnostics et des protocoles de traitement précis.
- Les systèmes de production concentrée nécessitent des routines de santé cohérentes. Les unités plus grandes font circuler des milliers de porcs à chaque étape, afin qu’une infection puisse se propager rapidement sur un site. La vaccination programmée et l’intervention précoce aident à protéger le débit et les marges.
- Segments clés analysés
- Par type de traitement : Les vaccins conserveront 38.5% part en 2026, car les fermes préfèrent prévenir les infections avant qu’elles n’atteignent les truies et les porcs de pépinière.
- Par type de maladie : Le syndrome reproductif et respiratoire porcin (PRRS) représentera 44.2% des revenus de 2026, car le virus nuit à la fertilité des truies et provoque des maladies respiratoires chez les porcs en croissance.
- Par voie d’administration : Les injections captureront 52.1% valeur de 2026, car la plupart des vaccins contre les porcs et de nombreux antibiotiques sont administrés par dose intramusculaire.
- Par utilisateur final : Les cliniques exigeront 58.4% en 2026, étant donné que les producteurs dépendent des cabinets vétérinaires pour le diagnostic, la planification des vaccins et les prescriptions.
- Avis des analystes à Fact.MR
- Shambhu Nath Jha, consultant principal chez Fact.MR, déclare : « Les budgets de la santé porcine continueront de se déplacer vers la prévention, car une pause de PRRS ou une épidémie de PED coûte bien plus cher que le programme vaccinal qui aurait pu les limiter. Les producteurs privilégieront des produits couvrant plusieurs agents pathogènes en une seule dose et s’intégrant facilement aux calendriers existants. Les fournisseurs qui associent les vaccins à un soutien diagnostique et à des directives claires de gestion obtiendront une place plus forte dans les plans de santé des troupeaux. »
- Implications stratégiques
- Les développeurs de vaccins devraient se concentrer sur une couverture plus large du PRRS et du PCV2 ainsi que sur des formats prêts à l’emploi, car chaque étape supplémentaire de manipulation coûte du travail dans les grandes exploitations.
- Les fournisseurs pharmaceutiques devraient construire leurs gammes d’antibiotiques autour d’étiquettes claires, de courtes périodes de retrait et de directives des prescripteurs, alors que les règles de gestion se resserrent en Europe et en Amérique du Nord.
- Les cabinets vétérinaires devraient élargir les tests au niveau de la ferme et les évaluations de routine des troupeaux, qui donnent aux producteurs un avertissement précoce et rendent les choix de traitement plus précis.
- Les investisseurs devraient suivre la consolidation des troupeaux et les règles de biosécurité chez les principaux exportateurs de porc, où les programmes de santé structurés augmentent les dépenses par animal.
L’Allemagne mène le pays établi à 7.8%, où un troupeau important mais en consolidation place plus d’animaux sous le plan vétérinaire de chaque ferme. Le Brésil suit à 7.1%, la croissance des exportations liant la santé du troupeau à l’accès au marché. Les États-Unis, à 6.5%, combinent un important stock avec une pression récurrente du PRRS. Un écart de points de 0.7 les sépare alors du Royaume-Uni à 5.8%, où les normes de bien-être et de biosécurité guident les dépenses. Le Japon clôture l’ensemble à 5.1%, reflétant un troupeau stable avec moins d’exploitations mais plus grandes.
Comment le marché du traitement des maladies porcinales se répartit-il par segment ?
Les vaccins guideront le type de traitement à 38.5%; Le PRRS prendra en charge le type de maladie à 44.2%; Les injections assureront la voie d’administration à 52.1%; Les cliniques dirigeront l’utilisateur final à 58.4% en 2026.
Quel type de traitement conduit ?
Les vaccins détiennent 38.5% des ventes de 2026.
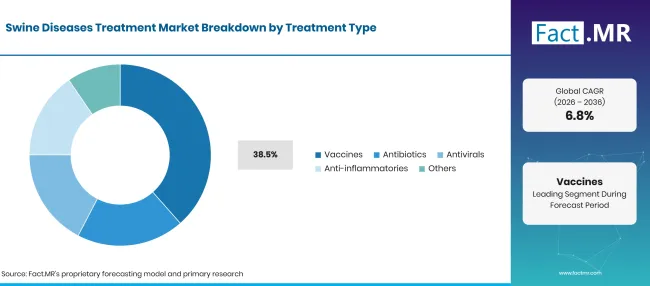
Swine Diseases Treatment Market Breakdown Treatment Type | Source: Fact.MR
| Type de traitement | Partager (2026) |
|---|---|
| Vaccins (segment principal) | 38.5% |
| D’autres segments combinés | 61.5%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 9 novembre 2026
La prévention coûte moins cher qu’une maladie dans un troupeau de truies, donc les producteurs construisent leurs plans de santé autour de l’immunisation contre le PRRS, le circovirus porcin et Mycoplasma hyopneumoniae. Les produits prêts à l’emploi continuent de gagner de la place dans les fermes. Merck Animal Health a rendu Circumvent CL commercialisé en décembre 2025, un vaccin en bouteille unique contre les types PCV 2a et 2d et Lawsonia intracellulaire qui ne nécessite pas de mélange [5]. Les antibiotiques restent nécessaires pour les infections bactériennes sensibles et les complications secondaires, et la catégorie plus large des antibiotiques et antimicrobiens animaux montre comment la gestion des antimicrobiens transforme la prescription. La Food and Drug Administration des États-Unis a publié son résumé 2024 des antimicrobiens vendus pour les animaux producteurs alimentaires en novembre 2025 [6]. Les molécules plus anciennes comme la chlortétracycline pour le bétail font l’objet d’un examen plus approfondi, tandis que les antiviraux et anti-inflammatoires répondent à des besoins cliniques plus restreints.
Qu’est-ce qui soutient le PRRS au sein du type de maladie ?
Le PRRS prend 44.2% des revenus de 2026.
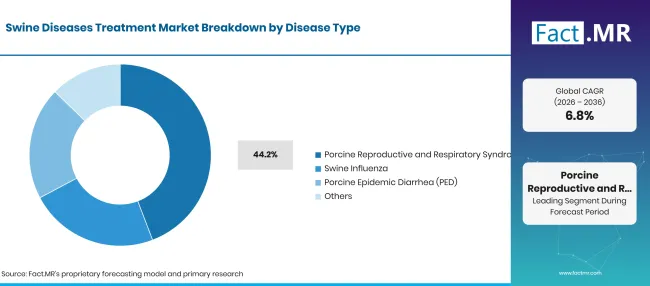
Swine Diseases Treatment Market Breakdown Disease Type | Source: Fact.MR
| Type de maladie | Partager (2026) |
|---|---|
| Syndrome reproductif et respiratoire porcin (PRRS) (segment principal) | 44.2% |
| D’autres segments combinés | 55.8%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 9 novembre 2026
Peu d’infections porcine touchent à la fois la salle de mise bas et la grange de finition comme le fait le PRRS. Le virus provoque des avortements et des portées faibles chez les truies ainsi que des maladies respiratoires chez les porcs en croissance. Le Service de recherche économique de USDA note qu’il n’existe pas de traitement efficace pour le PRRS une fois les porcs infectés [2]. Cela laisse la vaccination, la fermeture du troupeau et le contrôle des infections secondaires comme principaux outils. La grippe porcine ajoute la pression respiratoire saisonnière, et la PED reste une menace pour les jeunes porcelets en unités intensives. Le circovirus porcin, la pneumonie enzootique et l’iléite génèrent également une demande constante dans les autres catégories de maladies. Le soutien nutritionnel basé sur l’alimentation, y compris les micronutriments pour l’alimentation, fonctionne souvent parallèlement à ces programmes mais ne dépend pas des recettes de traitement.
Qu’est-ce qui motive le segment Route of Administration ?
Les injectables représentent 52.1% de valeur 2026.
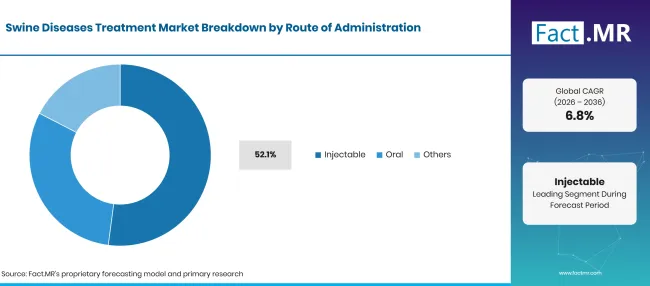
Swine Diseases Treatment Market Breakdown Route Of Administration | Source: Fact.MR
| Itinéraire d’administration | Partager (2026) |
|---|---|
| Injectable (segment principal) | 52.1% |
| D’autres segments combinés | 47.9%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 9 novembre 2026
La dosage intramusculaire et sous-cutanée donne aux vétérinaires le contrôle sur la quantité exacte de produit reçue par chaque porc. La plupart des vaccins commerciaux contre les porcs sont autorisés pour injection, et de nombreux antibiotiques à longue durée d’action suivent la même voie. Les produits à dose unique réduisent la manipulation et le stress lors du sevrage et du transfert. Les traitements oraux administrés par alimentation ou eau potable combinent des médicaments collectifs lorsque de nombreux porcs ont besoin du même traitement. Les producteurs mélangent souvent ces traitements à travers un prémélange alimentaire sous la direction vétérinaire. Les voies topiques et autres servent à des usages cliniques spécifiques, et le choix dépend du médicament, de la maladie et du groupe d’âge.
Comment la forme de l’utilisateur final demande-t-elle ?
Les cliniques représentent 58.4% des dépenses de 2026.
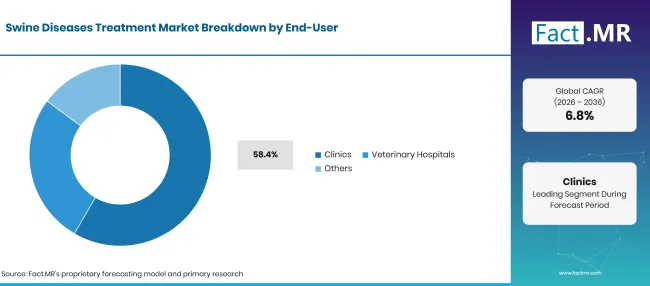
Swine Diseases Treatment Market Breakdown End User | Source: Fact.MR
| Utilisateur final | Partager (2026) |
|---|---|
| Cliniques (segment principal) | 58.4% |
| D’autres segments combinés | 41.6%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 9 novembre 2026
Les producteurs se tournent vers les cabinets vétérinaires pour le diagnostic, la planification des vaccins et les prescriptions, ce qui place les cliniques au moment où la plupart des décisions sur les produits sont prises. Les visites régulières à la ferme permettent aux vétérinaires de suivre les infections récurrentes et d’ajuster les protocoles entre les lots. Le matériel de la clinique, des tables d’examen vétérinaire aux outils de diagnostic, soutient ce rôle consultatif. Les hôpitaux vétérinaires prennent en charge des cas complexes nécessitant des diagnostics ou une chirurgie spécialisée. Les fermes commerciales dotées de personnel vétérinaire interne, d’institutions de recherche et d’autres organisations de santé animale augmentent la demande grâce à l’achat direct de produits de santé porcine.
Qu’est-ce qui accélère l’adoption du marché du traitement des maladies porcines, et qu’est-ce qui la freine ?
La pression récurrente du PRRS, le risque d’ASF et la croissance de grands troupeaux commerciaux attirent les dépenses vers les vaccins et les régimes structurés de santé des troupeaux. Les règles de gestion déplacent les budgets des antibiotiques de routine vers la prévention. Les coûts élevés des programmes sur les petites exploitations, l’accès vétérinaire inégal chez les producteurs émergents et la lenteur des enregistrements de produits dans tous les pays freinent une adoption plus rapide.
Analyse de l’impact des pilotes
| PILOTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Pression persistante de PRRS, PED et grippe porcine sur les troupeaux commerciaux | +1.6% | Mondial | À court terme (<=2 ans) |
| Croissance de grandes fermes porcinales commerciales avec des programmes formels de santé des troupeaux | +1.3% | Amérique latine, Asie de l’Est, Amérique du Nord | Moyen terme (2-4 ans) |
| Passage des antibiotiques de routine à la vaccination préventive | +1.0% | Europe de l’Ouest, Amérique du Nord | Moyen terme (2-4 ans) |
| Diagnostic amélioré et technologie des vaccins multivalents | +0.7% | Europe de l’Ouest, Amérique du Nord, Asie de l’Est | À long terme (>=4 ans) |
Source : analyse Fact.MR. Mis à jour le 9 novembre 2026
Analyse de l’impact des opportunités
| OPPORTUNITÉ | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Vaccins combinés et prêts à utiliser contre les porcs | +0.8% | Mondial | Moyen terme (2-4 ans) |
| Accès vétérinaire élargi dans les pays émergents producteurs de porcs | +0.6% | Amérique latine, Asie du Sud et Pacifique | À long terme (>=4 ans) |
| Services de diagnostic et de surveillance des agents pathogènes au niveau de la ferme | +0.5% | Europe de l’Ouest, Amérique du Nord, Asie de l’Est | Moyen terme (2-4 ans) |
| Vaccins autogènes spécifiques au troupeau pour souches variables | +0.3% | Amérique du Nord, Europe de l’Ouest | À court terme (<=2 ans) |
Source : analyse Fact.MR. Mis à jour le 9 novembre 2026
Analyse de l’impact des contraintes
| CONTRAINTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Coût élevé des programmes de vaccination et de soins vétérinaires pour les petites exploitations agricoles | -0.7% | Mondial | À court terme (<=2 ans) |
| Résistance aux antimicrobiens et restrictions sur l’utilisation des antibiotiques | -0.5% | Europe de l’Ouest, Amérique du Nord | Moyen terme (2-4 ans) |
| Efficacité limitée du vaccin contre les souches de PRRS à évolution rapide | -0.4% | Mondial | Moyen terme (2-4 ans) |
| Règles d’enregistrement des produits différentes selon les pays | -0.2% | Mondial | À long terme (>=4 ans) |
Source : analyse Fact.MR. Mis à jour le 9 novembre 2026
Quels pays étendent le marché du traitement des maladies porcinales jusqu’en 2036 ?
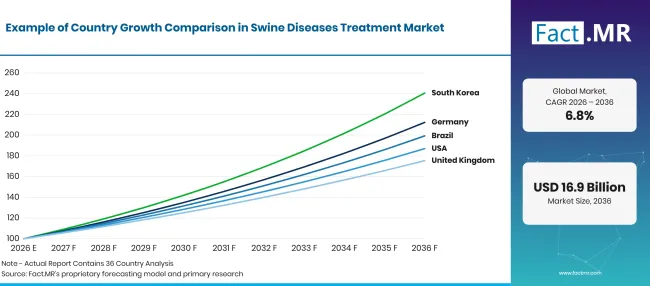
Swine Diseases Treatment Market Growth Index | Source: Fact.MR
| Pays | CAGR (2026 à 2036) |
|---|---|
| Allemagne | 7.8% |
| Brésil | 7.1% |
| États-Unis | 6.5% |
| Royaume-Uni | 5.8% |
| Japon | 5.1% |
Source : analyse Fact.MR. Mis à jour le 9 novembre 2026
Qu’est-ce qui soutient l’adoption du traitement des maladies porcine en Allemagne ?
7.8% CAGR, soutenue par la consolidation des troupeaux et la surveillance vétérinaire étroite des grandes exploitations.
Le secteur porcin allemand diminue en nombre d’exploitations mais pas en élevage, ce qui concentre le risque de maladies et les dépenses vétérinaires. Destatis comptait 21.5 millions de porcs dans 15,220 fermes en novembre 2025, soit en moyenne plus de 1,400 animaux par exploitation [7]. Les grandes unités organisent des calendriers de vaccination formels, des contrôles diagnostiques réguliers et maintiennent les budgets de biosécurité stables.
Comment le Brésil développe-t-il la demande ?
7.1% CAGR, alors que la croissance des exportations lie la santé des troupeaux à l’accès au marché.
Les exportateurs de porc brésiliens doivent respecter des normes sanitaires strictes sur les marchés acheteurs, de sorte que la prévention des maladies a une valeur commerciale directe. Le secrétariat à l’agriculture de l’État de Goiás a rapporté que les exportations nationales de porc de janvier à novembre 2025 ont atteint 1.3 millions de tonnes et USD 3.2 milliards, un record tant en volume qu’en valeur [8]. Les producteurs axés sur l’exportation considèrent le contrôle des maladies respiratoires et entériques comme une partie du respect de ces normes d’acheteurs.
Qu’est-ce qui soutient l’adoption par les États-Unis ?
6.5% CAGR, soutenue par un important inventaire et une pression récurrente du PRRS.
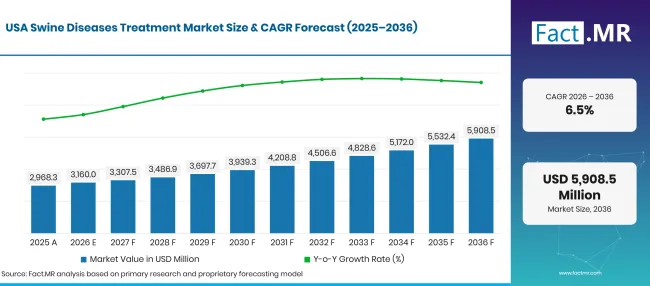
Swine Diseases Treatment Market Forecast Usa | Source: Fact.MR
Les producteurs américains gèrent certaines des plus grandes fermes de truies au monde, et le PRRS reste leur maladie récurrente la plus coûteuse. Le Service national de statistiques agricoles de USDA a recensé 75.5 millions de porcs et de porcs au 1décembre 2025, dont 5.95 million maintenus pour la reproduction [9]. Les vétérinaires de troupeau combinent vaccins commerciaux, produits autogènes et un flux strict de porcs pour contenir les épidémies dans des systèmes multi-sites.
Comment le Royaume-Uni développe-t-il la demande ?
5.8% CAGR, reflétant les normes de bien-être et les règles de biosécurité agricole.
Les fermes porcines britanniques fonctionnent selon des normes détaillées de bien-être et d’utilisation des médicaments, qui poussent les producteurs à adopter des plans de vaccination et de santé vétérinaire. Les statistiques agricoles de Defra pour 2025 situent la population porcine à 4.7 millions de têtes, en hausse 0.5% par rapport à 2024, tandis que le troupeau reproducteur de femelles est tombé à 316,000 [10]. Une base de truies plus petite rend chaque portée plus précieuse et concentre l’attention sur le contrôle des maladies reproductives.
Qu’est-ce qui soutient l’adoption par le Japon ?
5.1% CAGR, grâce à un troupeau stable sur moins de fermes plus grandes.
L’industrie porcine japonaise se consolide régulièrement, ce qui oriente la gestion des maladies vers des opérations plus grandes avec des routines sanitaires internes. Le ministère de l’Agriculture, des Forêts et des Pêches comptait 8.756 millions de porcs dans 2,880 fermes au 1février 2026, avec des effectifs en baisse de 8.0% par rapport à l’enquête de 2024 [11]. Moins d’exploitations avec plus de porcs placent chaque fois la prévention des maladies sous une gestion vétérinaire plus stricte.
Qui dirige le marché du traitement des maladies porcine ?
Deux types de fournisseurs façonnent ce marché. De larges groupes de santé animale tels que Boehringer Ingelheim, Zoetis, Elanco et Merck Animal Health possèdent des portefeuilles complets couvrant le PRRS, le circovirus, les maladies respiratoires et entériques.
Boehringer Ingelheim décrit son long parcours en matière de vaccins PRRS, ses partenariats de recherche avec des instituts européens et chinois, et son travail en vue d’un vaccin contre la peste porcine africaine [12]. Merck Animal Health a élargi sa gamme de produits prêts à l’emploi en décembre 2025 avec Circumvent CL [5]. Elanco associe Prevacent PRRS à des antibiotiques respiratoires tels que Pradalex. Les spécialistes forment le second groupe : Ceva Santé Animale et HIPRA se concentrent sur les vaccins porcins et l’éducation aux maladies, et Ceva a soutenu le premier Symposium sur la grippe porcine en septembre 2026 [13]. Virbac fournit des médicaments pour le bétail, tandis que Phibro Animal Health propose des vaccins autogènes MJPRRS spécifiques au troupeau. Le succès jusqu’en 2036 reposera sur une couverture multipathogène, un soutien sur le terrain pour les vétérinaires et un approvisionnement fiable en biologiques.
Quelles entreprises sont les principaux fournisseurs ?
Les principales entreprises du marché du traitement des maladies porcinales incluent Boehringer Ingelheim, Zoetis, Elanco, Merck Animal Health, Ceva Santé Animale, HIPRA, Virbac et Phibro Animal Health.
- Boehringer Ingelheim
- Zoetis
- Elanco
- Merck Santé Animale
- Ceva Santé Animale
- HIPRA
- Virbac
- Phibro Santé Animale
Bibliographie
- [1] Organisation mondiale de la santé animale. (mai 2026). Rapport sur l’état de la santé animale mondiale 2026.
- [2] Département de l’Agriculture des États-Unis, Service de recherche économique. (août 182025). Perspectives sur l’élevage, les produits laitiers et la volaille : août 2025.
- [3] Organisation mondiale de la santé animale. (octobre 2026). Rapport de situation sur la peste porcine africaine (ASF) 81.
- [4] Organisation mondiale de la santé animale. (mai 2025). Rapport annuel sur les agents antimicrobiens destinés à l’utilisation chez les animaux, 9Rapport.
- [5] Merck Santé Animale. (2025, décembre 12). Merck Santé Animale annonce la disponibilité de Circumvent CL, un vaccin prêt à l’emploi protégeant les porcs contre les types de circovirus porcin 2A et 2D et Lawsonia intracellulaire.
- [6] Food and Drug Administration des États-Unis. (novembre 212025 ). Rapport résumé 2024 sur les antimicrobiens vendus ou distribués pour une utilisation chez les animaux producteurs d’aliments.
- [7] Statistisches Bundesamt (Destatis). (2025, décembre 22). Korrektur : Schweinebestand 2025 leicht gewachsen, Zahl der Betriebe weiterhin rückläufig.
- [8] Secrétariat de l’État d’Agriculture, Pécuária et Abastecimento de Goiás. (janvier 162026). Suínos : Agro em Dados / Janeiro 2026.
- [9] Département de l’Agriculture des États-Unis, Service national des statistiques agricoles. (2025, décembre 23). Porcs et porcs trimestriels.
- [10] Département de l’Environnement, de l’Alimentation et des Affaires rurales. (2026, juillet 9). L’agriculture au Royaume-Uni 2025 : Chapitre 8: Élevage.
- [11] Ministère de l’Agriculture, des Forêts et des Pêches du Japon. (2026, juillet 28). 畜産統計(令和8年2月1日現在).
- [12] Boehringer Ingelheim. (2026, octobre 15). Porcs .
- [13] Ceva Santé Animale. (septembre 12026). Ceva soutient le 1symposium sur la grippe porcine.
Ce rapport répond
- Quelle valeur le traitement des maladies porcines apportera-t-il entre 2026 et 2036, et quels produits porteront cette croissance ?
- Pourquoi les vaccins, le PRRS, la dosage injectable et les cliniques occupent-ils les positions de leader dans leurs segments ?
- Lequel de l’Allemagne, du Brésil, des États-Unis, du Royaume-Uni et du Japon offre la croissance la plus forte, et quelles conditions de troupeau expliquent ces écarts ?
- Comment les règles de gestion des antibiotiques modifient-elles l’équilibre entre prévention et traitement dans les élevages porcins ?
- Quel rôle jouent les dépenses de risque ASF et de biosécurité dans la demande en dehors des régions concernées ?
- Où se disputent les grands groupes de santé animale et les spécialistes porcins, et qu’est-ce qui les distinguera d’ici 2036 ?
Que couvre le marché du traitement des maladies porcinales ?
Cette étude mesure les dépenses destinées aux vaccins vétérinaires et aux médicaments utilisés pour prévenir et traiter les maladies infectieuses et de production chez les porcs. Les affections respiratoires, reproductives et entériques qui limitent la croissance, la fertilité et la survie relèvent de son aire de répartition.
Les valeurs sont comptabilisées au niveau du fabricant pour les vaccins, antibiotiques, antiviraux, anti-inflammatoires et autres traitements, via les voies injectables, orales et autres. Les achats effectués par les cliniques, les hôpitaux vétérinaires et autres acheteurs de santé animale sont tous suivis.
Qu’est-ce qui est inclus dans le périmètre ?
Les vaccins et médicaments contre le PRRS, la grippe porcine, la PED et d’autres maladies porcines sont comptabilisés.
Les formulations injectables, orales, topiques et autres utilisées en pratique vétérinaire porcine font partie du total.
Les vaccins combinés qui protègent contre plusieurs agents pathogènes porcins en une seule dose sont comptés en intégralité.
Les produits portant l’indication porcine dans la gamme plus large d’antibiotiques animaux sont comptés lorsqu’ils sont prescrits pour les maladies porcines.
Les vaccins autogènes préparés pour un troupeau spécifique sur ordonnance vétérinaire font également partie du marché.
Qu’est-ce qui est exclu de la portée ?
Les produits développés uniquement pour les animaux de compagnie, la volaille, le bétail, les moutons ou d’autres espèces sont laissés de côté.
Les additifs alimentaires et les produits nutritionnels sans prétention directe de prévention ou de traitement des maladies ne sont pas comptabilisés.
Les équipements agricoles, le logement, la ventilation et d’autres technologies agricoles non médicales ne font pas partie de cette étude.
Les services de tests diagnostiques sont considérés comme une activité de soutien et ne sont pas comptabilisés comme revenus de traitement.
Comment l’analyse a-t-elle été construite ?
L’analyse s’appuie sur 120+ sources, 35+ portefeuilles d’entreprises, 25+ pays, et plus de 20 entretiens dans le secteur.
- Recherche primaire : La recherche primaire comprend des discussions avec des fabricants, des prestataires de services, des développeurs technologiques, des distributeurs, des utilisateurs finaux et des experts du domaine. Ces discussions examinent les priorités d’achat, l’adoption des produits, les défis opérationnels, les exigences d’approbation, le positionnement concurrentiel et les facteurs qui influencent l’acceptation plus large sur le marché.
- Recherche de bureau : La recherche de bureau couvre les statistiques gouvernementales, les publications réglementaires, les dossiers d’entreprises, les données commerciales, les études techniques, les associations industrielles, les normes, les politiques publiques et d’autres sources faisant autorité. Chaque source utilisée dans l’analyse est documentée dans la bibliographie.
- Dimensionnement du marché et prévisions : Les estimations du marché combinent la performance historique, les indicateurs de demande, les tendances des prix et du volume, les parts de segment, la participation des entreprises, la croissance au niveau des pays, les tendances d’adoption, l’activité d’investissement et les obstacles à l’expansion du marché.
- Cycle de validation et de mise à jour des données : Les résultats sont validés en comparant les entretiens principaux avec les données publiques, l’activité de l’entreprise, les changements réglementaires, les tendances commerciales et les évolutions du secteur. Des mises à jour régulières passent en revue les lancements de nouveaux produits, les changements de capacité, les partenariats, les approbations et les évolutions de l’adoption commerciale.
Segmentation
Quel est le champ d’application et la couverture du rapport ?
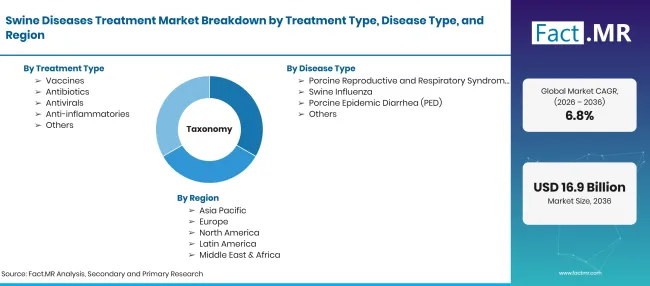
Swine Diseases Treatment Market Taxonomy | Source: Fact.MR
| Attribut | Détails |
|---|---|
| Unités quantitatives | USD milliards en 2026 pour USD milliards d’ici 2036 à CAGR |
| Définition du marché | Vaccins vétérinaires, médicaments et autres produits pharmaceutiques utilisés pour prévenir, gérer et traiter les maladies respiratoires, reproductives et gastro-intestinales chez les porcs. |
| Type de traitement | Vaccins; Antibiotiques ; Antiviraux ; Anti-inflammatoires ; Autres |
| Type de maladie | Syndrome reproducteur et respiratoire porcin (PRRS) ; Grippe porcine ; Diarrhée épidémique porcine (PED) ; Autres |
| Itinéraire d’administration | injectable ; oral ; Autres |
| Utilisateur final | Cliniques ; Hôpitaux vétérinaires ; Autres |
| Régions couvertes | Amérique du Nord ; Amérique Latine; Europe de l’Ouest ; Europe de l’Est ; Asie de l’Est ; Asie du Sud et Pacifique ; Moyen-Orient et Afrique |
| Pays couverts | Allemagne; Brésil ; États-Unis; Royaume-Uni; Japon |
| Entreprises profilées | Boehringer Ingelheim ; Zoetis ; Elanco ; Merck Santé Animale ; Ceva Santé Animale ; HIPRA ; Virbac ; Phibro Santé Animale |
| Période de prévision | 2026 à 2036 |
| Approche | Modèle hybride descendant et ascendant, basé sur les stocks porcins, la prévalence des maladies, les calendriers de vaccination, le mix de traitements et les modes d’achat vétérinaires par pays. |
Source : analyse Fact.MR. Mis à jour le 9 novembre 2026
Comment le marché est-il segmenté ?
-
Par type de traitement
- Vaccins
- Antibiotiques
- Antiviraux
- Anti-inflammatoires
- Autres
-
Par type de maladie
- Syndrome reproducteur et respiratoire porcine (PRRS)
- Grippe porcine
- Diarrhée épidémique porcine (PED)
- Autres
-
Par voie d’administration
- Injectable
- Oral
- Autres
-
Par utilisateur final
- Cliniques
- Hôpitaux vétérinaires
- Autres
-
Par région
- Amérique du Nord
- Amérique Latine
- Europe de l’Ouest
- Europe de l’Est
- Asie de l’Est
- Asie du Sud et Pacifique
- Moyen-Orient & Afrique
Questions fréquentes
Quelle est la taille du marché du traitement des maladies porcines en 2026 ?
Quel taux de croissance le marché du traitement des maladies porcines enregistrera-t-il ?
Quel type de traitement conduit ?
Quel type de maladie provoque ?
Quelle voie d’administration mène ?
Quels utilisateurs finaux sont les leads ?
Quel pays croîtra le plus rapidement ?
Quelles sont les principales entreprises ?
Les coûts des programmes pour les petites exploitations, les restrictions antibiotiques et la protection partielle des vaccins contre les souches changeantes de PRRS ralentissent une croissance plus rapide.
Qui a travaillé sur ce rapport


Découvrez le rapport par vous-même - demandez un échantillon gratuit
Échantillon gratuitObtenez la brochure avec les tarifs et les modalités d'achat
Télécharger le PDF